

Cómo obtener UPI desde EE. UU. sin una tarjeta SIM india
No necesitas una SIM india para usar UPI desde Estados Unidos. Descubre cómo los NRI pueden registrar un número con prefijo +1, vincular una cuenta NRE o NRO y empezar a enviar rupias a la India.
Puedes acceder a UPI India desde Estados Unidos sin una tarjeta SIM india. Necesitas una cuenta NRE o NRO en un banco participante, y tu número de Estados Unidos (+1) debe estar registrado en ella.
Instala una aplicación compatible con números internacionales y completa toda la configuración desde tu teléfono antes de viajar.
Si la India está en tu lista de destinos, una eSIM para la India te mantiene conectado desde el momento en que aterrizas.
¿Qué necesitas antes de empezar?
Necesitas una cuenta NRE o NRO activa, un banco que admita números internacionales, tener registrado tu número con prefijo +1 en ese banco, una aplicación compatible y un plan de telefonía que pueda recibir SMS internacionales.
| Requisito | Qué significa |
|---|---|
| Cuenta NRE o NRO | Activa y con el proceso KYC completado. Una cuenta de ahorro para residentes no servirá. |
| Un banco que admite números internacionales | IDFC First, ICICI, HDFC, Axis y Federal se encuentran entre los bancos que sí lo hacen, pero consúltalo con el tuyo. |
| Tu número +1 en la cuenta | Desígnelo como contacto principal a través de la banca en línea, la aplicación del banco, el correo electrónico o su línea de atención para clientes NRI. |
| Una aplicación complementaria | PhonePe, Google Pay (versión para India), BHIM o Paytm, según tu banco. |
| SMS internacionales en tu plan de EE. UU. | Necesario para recibir el código de verificación durante la configuración. |
NPCI habilitó el registro en UPI India con números internacionales de 12 países, entre ellos Estados Unidos.
Los demás son el Reino Unido, Canadá, Australia, Singapur, los Emiratos Árabes Unidos, Arabia Saudí, Catar, Omán, Hong Kong, Francia y Malasia. La disponibilidad aún varía según el banco y la aplicación.
La documentación corresponde a la cuenta, no a UPI. Para abrir una cuenta NRE o NRO se necesita el pasaporte, un comprobante de la condición de NRI o del domicilio en el extranjero, y un PAN o el Formulario 60. Algunos bancos también solicitan Aadhaar o un visado y un comprobante de residencia. Para UPI, en la mayoría de los casos basta con el número internacional registrado y los datos de la tarjeta de débito, por lo que no se requiere un Aadhaar adicional.
¿Cómo configurar UPI desde Estados Unidos paso a paso?
Puedes completar todo el proceso de configuración de forma remota, sin viajar a la India, siempre que tu banco ya disponga de tus datos de KYC.
- Comprueba que tu cuenta NRE o NRO esté activa y que tu banco admita números internacionales para UPI.
- Pide a tu banco que registre tu número de EE. UU. (+1) como contacto principal de la cuenta.
- Descarga una aplicación de UPI que funcione con números internacionales.
- Abre la aplicación e introduce tu número completo con el código de país +1.
- Introduce el código SMS que la aplicación envía a ese número.
- Selecciona tu cuenta NRE o NRO cuando la aplicación la detecte.
- Configura tu PIN de UPI, normalmente con los datos de tu tarjeta de débito.
- Crea tu ID de UPI.
- Envía un pequeño pago de prueba.
El paso 2 es donde falla la mayoría de las configuraciones. Si te lo saltas, la aplicación no podrá encontrar tu cuenta. También debes esperar un límite más bajo con un ID de UPI recién creado: alrededor de ₹5.000 durante las primeras 24 horas en Android y las primeras 72 horas en iOS.
¿Qué aplicaciones UPI funcionan con un número de EE. UU.?
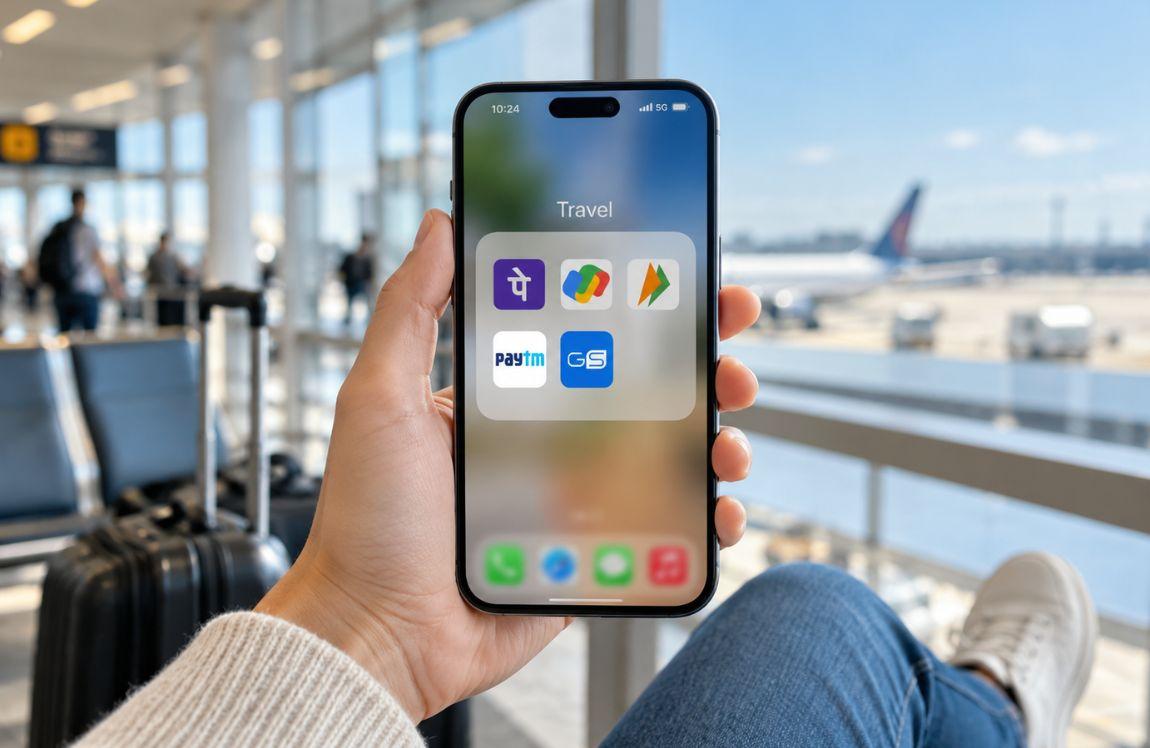
PhonePe, Google Pay, BHIM y Paytm funcionan con un número de EE. UU., siempre que tu banco admita números internacionales y tu número con prefijo +1 esté registrado en la cuenta.
PhonePe suele ser la opción que mejor funciona para los indios no residentes. Google Pay también funciona, aunque normalmente necesitarás la versión de la India.
BHIM es la aplicación oficial de NPCI y admite números internacionales de forma predeterminada. Paytm funciona con determinados bancos, entre ellos IDFC First e ICICI. La aplicación de tu propio banco, como ICICI iMobile o la de IDFC First, también es una opción fiable.
Confirma con tu banco antes de descargar nada. La compatibilidad varía según el banco y la aplicación.
¿Necesitas recibir un SMS cada vez que pagas?
No. Los SMS son importantes principalmente durante la configuración, cuando la aplicación envía un código de verificación para confirmar que el número es tuyo y está activo en ese teléfono. De este modo, tu número y tu dispositivo quedan vinculados a tu perfil de UPI.
Después, cada pago mediante UPI se autoriza con tu PIN de UPI, huella dactilar, reconocimiento facial o confirmación en la aplicación.
Algunas acciones aún requieren un SMS: restablecer tu PIN de UPI, cambiar de teléfono o reinstalar la aplicación, vincular otra cuenta bancaria y realizar determinadas transacciones de gran importe o alto riesgo, según las normas de tu banco.
En 2026, la NPCI también ha ampliado el reconocimiento de la verificación móvil silenciosa, lo que reduce aún más la dependencia de los SMS.
Sin embargo, sigue siendo el método alternativo para muchas aplicaciones y bancos, así que asegúrate de que tu número registrado pueda recibir mensajes de texto.
¿Cuándo deberías configurarlo antes de viajar a la India?
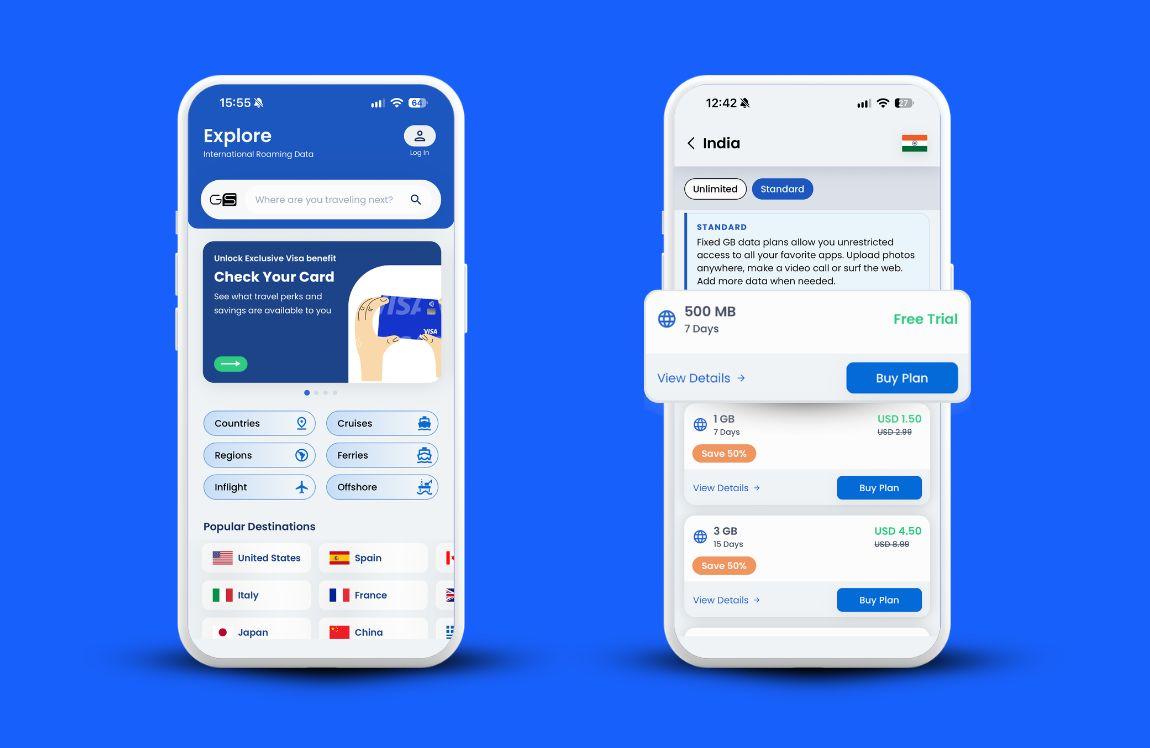
Antes de tu vuelo. Para registrarte necesitas ese código por SMS y, una vez completado el proceso, UPI India no te pedirá que vuelvas a registrarte cuando aterrices.
Una eSIM para India se encarga de mantenerte conectado. Instálala desde la aplicación de GigSky antes de salir y se conectará automáticamente cuando llegues, sin necesidad de activarla manualmente ni de comprar una tarjeta SIM en India.
Tu SIM de EE. UU. permanece en el teléfono, lo que permite mantener activo al mismo tiempo el número vinculado a tu perfil de UPI.
Tu teléfono debe ser compatible con eSIM, y los mensajes de verificación seguirán llegando a tu número de EE. UU., así que mantén activados los SMS internacionales.
Cada pago mediante UPI en una parada de taxis, un restaurante o una tienda requiere que tu teléfono tenga conexión de datos, y para eso sirve la eSIM.
Escaneas el código QR y confirmas con tu PIN, igual que cualquier residente. También puedes usar sitios web y aplicaciones que acepten UPI.
¿Qué puedes hacer con UPI una vez que lo hayas configurado?
UPI te permite enviar rupias al instante y a cualquier hora a cualquier ID de UPI, número de móvil vinculado a UPI o cuenta bancaria de la India. Dinero para tus padres, el alquiler, las tasas escolares o una factura de servicios. Todo desde tu teléfono.
El dinero se transfiere únicamente en rupias desde el saldo de tu cuenta NRE o NRO. Se permiten las transferencias de NRE a NRE, de NRE a NRO y desde cualquiera de estas cuentas a una cuenta de residente. No se permiten las transferencias de NRO a NRE. Tampoco puedes enviar divisas extranjeras ni retirar fondos de una cuenta estadounidense.
En la mayoría de los casos, UPI India aplica a los NRI los mismos límites que a los residentes: hasta ₹1 lakh (100.000 rupias) al día o 20 transacciones, aunque algunos bancos establecen límites más bajos. Los pagos de educación y seguros pueden tener límites más altos.
Las transferencias entre particulares son gratuitas. La mayoría de los pagos a comercios tampoco tienen ningún coste para usted.
A partir de mediados de octubre de 2026, los comercios podrán pagar una comisión por las transacciones de mayor importe que superen las ₹2.000, pero no se te cobrará a ti.
Tampoco se aplica ninguna comisión por cambio de divisa, ya que todo está expresado en rupias. Confirma siempre las condiciones vigentes con tu banco.
¿Se puede usar UPI sin una cuenta bancaria india?
No para usar UPI plenamente. El UPI estándar requiere una cuenta NRE o NRO con fondos en rupias, por lo que no puedes realizar un pago mediante UPI en dólares estadounidenses ni retirar dinero directamente de una cuenta bancaria de EE. UU.
Para ingresar dólares en tu cuenta bancaria india, utiliza un servicio de remesas como Wise, Remitly o Xoom, o haz una transferencia bancaria. Wise suele ofrecer tipos de cambio competitivos y comisiones transparentes.
Otros servicios pueden ofrecer promociones o transferir el dinero a distintas velocidades. Una vez que el dinero llegue a tu cuenta NRE o NRO, podrás moverlo por toda la India con UPI de forma gratuita e instantánea.
Si no tienes ninguna cuenta bancaria en la India, UPI One World es la alternativa. Es un monedero prepago en rupias para visitantes e indios no residentes.
Le añades saldo con una tarjeta internacional o en efectivo tras completar la verificación KYC con el pasaporte y el visado, y luego escaneas los códigos QR de UPI en los comercios. Solo permite pagar a comercios, no enviar dinero a otras personas, y tiene límites de saldo.
¿Por qué UPI no funciona con tu número de EE. UU.?
Por lo general, el banco no tiene registrado tu número. Actualízalo primero. Esta es la causa más frecuente.
Si el código por SMS nunca llega, las causas más probables son los retrasos en los mensajes de texto internacionales o el bloqueo de los códigos cortos de la India por parte del operador.
Activa los SMS internacionales, inténtalo durante el horario laboral de la India, revisa la carpeta de spam o elige otro método de verificación si la aplicación te ofrece alguno.
Algunos bancos aún no han habilitado el uso de números internacionales. IDFC First e ICICI se encuentran entre los más fiables, así que consulte con su banco o considere trasladar su cuenta.
El estado de la cuenta también es importante: una cuenta inactiva, un KYC caducado o el uso de una cuenta de ahorro para residentes en lugar de una cuenta NRE o NRO impedirán la vinculación. Comprueba también la versión de la aplicación UPI, ya que Google Pay requiere la versión de India.
En un iPhone, a veces el registro solo funciona con datos móviles en lugar de Wi-Fi. Además, introduce tu número completo con el código de país en el mismo formato que figura en los registros de tu banco.
¿Sigues teniendo problemas? Ponte en contacto con el departamento para no residentes (NRI) de tu banco. Allí podrán comprobar la vinculación en el sistema.
Preguntas frecuentes
¿Pueden los NRI usar UPI con un número de EE. UU.?
Sí. Si tu banco admite números internacionales y tu número con prefijo +1 está registrado en tu cuenta NRE o NRO, puedes registrarte y realizar pagos con él.
¿Se puede pagar en dólares estadounidenses a través de UPI?
No. UPI transfiere rupias desde una cuenta india NRE o NRO. Primero, ingresa fondos en esa cuenta mediante Wise, Remitly, Xoom o una transferencia bancaria.
¿UPI India cobra alguna comisión a los NRI?
Las transferencias entre particulares son gratuitas y no se han notificado comisiones especiales para los NRI por el uso habitual. Confírmelo con su banco.
¿Puedes usar UPI durante un viaje a la India?
Sí. Funciona en tiendas, restaurantes y taxis, así como en sitios web y aplicaciones que aceptan UPI, sin necesidad de volver a registrarse. Solo necesitas una conexión de datos, y una eSIM de GigSky para India te la proporciona.
Prueba GigSky gratis
Resumen: Cómo obtener UPI desde EE. UU.
- El punto de partida es tener una cuenta NRE o NRO en un banco que admita números de teléfono internacionales.
- Registra tu número +1 en el banco antes de abrir cualquier aplicación.
- PhonePe, Google Pay (versión de la India), BHIM y Paytm funcionan, dependiendo de tu banco.
- Se necesita recibir SMS durante la configuración y, ocasionalmente, para realizar acciones de alta seguridad, pero no para cada pago.
- UPI solo permite transferir rupias, así que primero ingresa fondos en tu cuenta india mediante un servicio de remesas.
- Configúralo todo antes de tu vuelo y, después, instala una eSIM de GigSky para India para que tu teléfono tenga conexión cuando aterrices.