

Jak korzystać z UPI w USA bez indyjskiej karty SIM
Nie potrzebujesz indyjskiej karty SIM, aby korzystać z UPI w USA. Sprawdź, jak osoby NRI mogą zarejestrować numer z prefiksem +1, powiązać konto NRE lub NRO i zacząć wysyłać rupie do Indii.
 by Amira Bula
Możesz korzystać z UPI India w Stanach Zjednoczonych bez indyjskiej karty SIM. Potrzebujesz konta NRE lub NRO w banku uczestniczącym w programie, a Twój amerykański numer telefonu (+1) musi być zarejestrowany na tym koncie.
Zainstaluj aplikację obsługującą numery międzynarodowe, a całą konfigurację przeprowadzisz na telefonie jeszcze przed wylotem.
Jeśli Indie znajdują się na Twojej liście podróży, karta eSIM do Indii zapewni Ci łączność od chwili lądowania.
Czego potrzebujesz, zanim zaczniesz?
Potrzebujesz aktywnego konta NRE lub NRO, banku obsługującego numery międzynarodowe, zarejestrowanego w tym banku numeru z prefiksem +1, kompatybilnej aplikacji oraz planu taryfowego umożliwiającego odbieranie międzynarodowych wiadomości SMS.
| Wymaganie | Co to oznacza |
|---|---|
| Konto NRE lub NRO | Aktywne konto z ukończoną weryfikacją KYC. Konto oszczędnościowe dla rezydentów nie będzie odpowiednie. |
| Bank obsługujący numery międzynarodowe | IDFC First, ICICI, HDFC, Axis i Federal należą do banków, które oferują taką możliwość, ale sprawdź, czy Twój bank również ją zapewnia. |
| Twój dodatkowy numer na koncie | Ustaw jako główny kontakt za pośrednictwem bankowości internetowej, aplikacji banku, poczty elektronicznej lub infolinii dla klientów NRI. |
| Aplikacja pomocnicza | PhonePe, Google Pay (wersja indyjska), BHIM lub Paytm — w zależności od banku. |
| Międzynarodowe SMS-y w ramach planu w USA | Potrzebny do otrzymania kodu weryfikacyjnego podczas konfiguracji. |
NPCI umożliwiła rejestrację w indyjskim systemie UPI przy użyciu zagranicznych numerów telefonu z 12 krajów, w tym ze Stanów Zjednoczonych.
Pozostałe kraje to Wielka Brytania, Kanada, Australia, Singapur, Zjednoczone Emiraty Arabskie, Arabia Saudyjska, Katar, Oman, Hongkong, Francja i Malezja. Dostępność usługi nadal zależy od banku i aplikacji.
Formalności dotyczą konta, a nie UPI. Do otwarcia konta NRE lub NRO potrzebne są paszport, dokument potwierdzający status NRI lub adres zamieszkania za granicą oraz numer PAN albo formularz 60. Niektóre banki wymagają również numeru Aadhaar lub wizy i dokumentu potwierdzającego prawo pobytu. W przypadku samego UPI w większości przypadków wystarczą zarejestrowany zagraniczny numer telefonu i dane karty debetowej, więc dodatkowy numer Aadhaar nie jest potrzebny.
Jak krok po kroku skonfigurować UPI z USA?
Możesz przeprowadzić cały proces konfiguracji zdalnie, bez konieczności podróży do Indii, o ile Twój bank ma już Twoje dane KYC.
- Sprawdź, czy Twoje konto NRE lub NRO jest aktywne oraz czy Twój bank obsługuje zagraniczne numery telefonów w usłudze UPI.
- Poproś swój bank o zarejestrowanie Twojego amerykańskiego numeru telefonu (+1) jako głównego numeru kontaktowego przypisanego do konta.
- Pobierz aplikację UPI, która obsługuje numery międzynarodowe.
- Otwórz aplikację i wpisz swój pełny numer telefonu wraz z kodem kraju +1.
- Wpisz kod SMS wysłany przez aplikację na ten numer.
- Gdy aplikacja wykryje Twoje konto NRE lub NRO, wybierz je.
- Ustaw kod PIN UPI, zazwyczaj przy użyciu danych karty debetowej.
- Utwórz swój identyfikator UPI.
- Wyślij niewielką płatność testową.
Krok 2 to etap, na którym większość konfiguracji kończy się niepowodzeniem. Jeśli go pominiesz, aplikacja nie znajdzie Twojego konta. W przypadku nowego identyfikatora UPI spodziewaj się też niższego limitu — około 5000 ₹ przez pierwsze 24 godziny na Androidzie i 72 godziny na iOS.
Które aplikacje UPI działają z amerykańskim numerem telefonu?
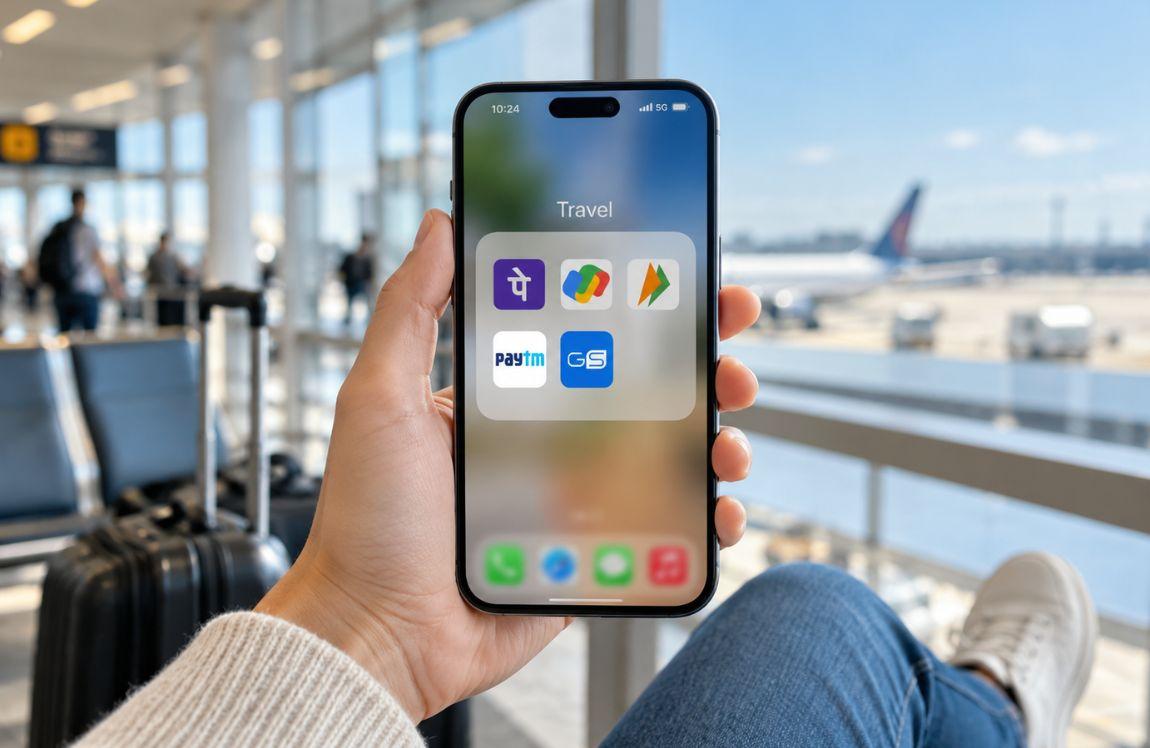
PhonePe, Google Pay, BHIM i Paytm działają z amerykańskim numerem telefonu, pod warunkiem że Twój bank obsługuje numery międzynarodowe, a Twój numer z prefiksem +1 jest zarejestrowany na koncie.
PhonePe zwykle działa najsprawniej w przypadku nierezydentów indyjskich (NRI). Google Pay również działa, choć zazwyczaj potrzebna jest jego indyjska wersja.
BHIM to oficjalna aplikacja NPCI, która domyślnie obsługuje numery zagraniczne. Paytm współpracuje z wybranymi bankami, w tym IDFC First i ICICI. Dobrym rozwiązaniem jest również aplikacja Twojego banku, taka jak ICICI iMobile lub aplikacja IDFC First.
Przed pobraniem czegokolwiek skontaktuj się ze swoim bankiem, aby potwierdzić dostępność usługi. Zakres obsługi różni się w zależności od banku i aplikacji.
Czy za każdym razem, gdy płacisz, potrzebujesz SMS-a?
Nie. SMS jest potrzebny głównie podczas konfiguracji, gdy aplikacja wysyła kod weryfikacyjny, aby potwierdzić, że numer należy do Ciebie i jest aktywny na tym telefonie. W ten sposób Twój numer i urządzenie zostają powiązane z profilem UPI.
Następnie każda płatność UPI jest autoryzowana za pomocą kodu PIN UPI, odcisku palca, skanu twarzy lub potwierdzenia w aplikacji.
Niektóre działania nadal wymagają wiadomości SMS: zresetowanie kodu PIN UPI, zmiana telefonu lub ponowna instalacja aplikacji, powiązanie kolejnego konta bankowego oraz niektóre transakcje na duże kwoty lub obarczone wysokim ryzykiem — zależnie od zasad obowiązujących w danym banku.
W 2026 roku NPCI zaczęła również szerzej uznawać cichą weryfikację mobilną, co jeszcze bardziej ogranicza zależność od wiadomości SMS.
Nadal jednak jest to rozwiązanie awaryjne dla wielu aplikacji i banków, dlatego upewnij się, że na zarejestrowany numer można odbierać SMS-y.
Kiedy należy to skonfigurować przed podróżą do Indii?
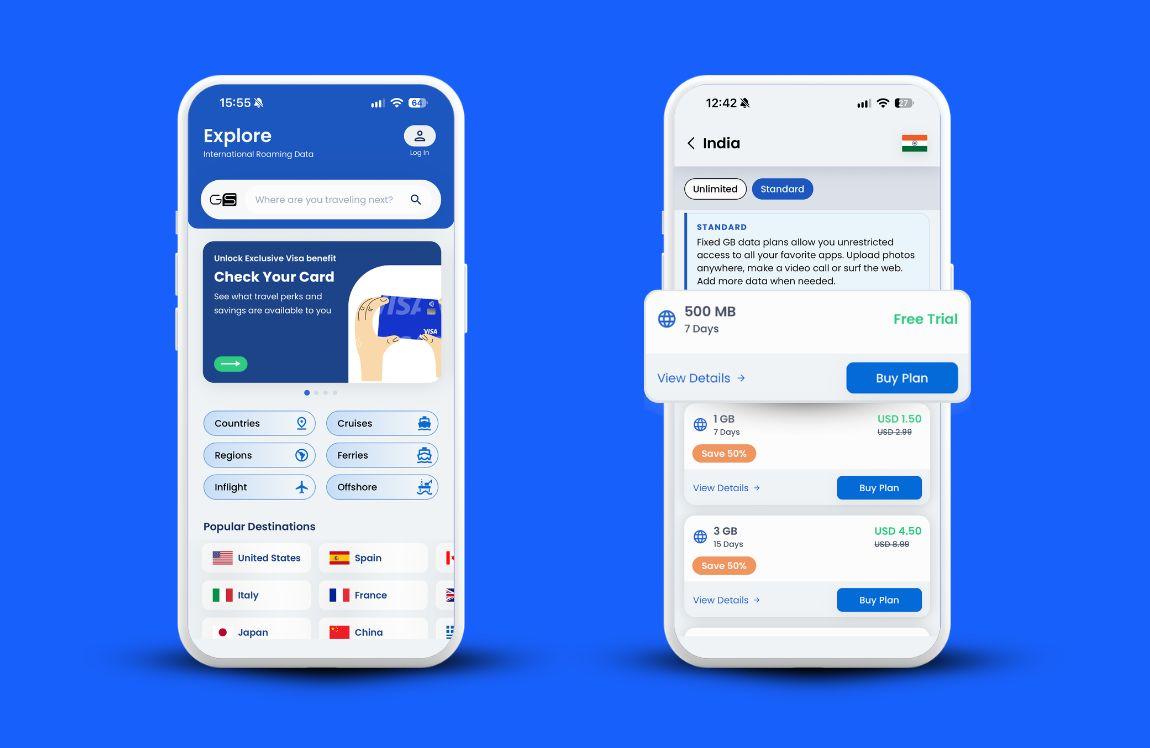
Przed wylotem. Do rejestracji potrzebny jest kod SMS, a po jej zakończeniu UPI India nie poprosi Cię o ponowną rejestrację po wylądowaniu.
Karta eSIM do Indii zapewnia łączność. Zainstaluj ją w aplikacji GigSky przed wyjazdem, a po przybyciu połączy się automatycznie — bez ręcznej aktywacji i konieczności kupowania indyjskiej karty SIM.
Twoja amerykańska karta SIM pozostaje w telefonie, dzięki czemu powiązany z profilem UPI numer jest nadal aktywny.
Twój telefon musi obsługiwać eSIM, a wiadomości weryfikacyjne nadal będą wysyłane na Twój amerykański numer, dlatego pozostaw włączoną obsługę międzynarodowych SMS-ów.
Każda płatność UPI na postoju taksówek, w restauracji czy sklepie wymaga transmisji danych w telefonie — i właśnie do tego służy eSIM.
Skanujesz kod QR i potwierdzasz płatność kodem PIN, tak jak każdy mieszkaniec. Działają również strony internetowe i aplikacje obsługujące UPI.
Co możesz robić za pomocą UPI po jego skonfigurowaniu?
UPI umożliwia natychmiastowe wysyłanie rupii o dowolnej porze na dowolny identyfikator UPI, numer telefonu powiązany z UPI lub konto bankowe w Indiach. Pieniądze dla rodziców, czynsz, czesne, rachunki za media — wszystko załatwisz z telefonu.
Środki są przesyłane wyłącznie w rupiach, z salda konta NRE lub NRO. Dozwolone są przelewy z NRE na NRE, z NRE na NRO oraz z obu typów kont na konto rezydenta. Przelewy z NRO na NRE nie są możliwe. Nie można wysyłać walut obcych ani pobierać środków z konta w USA.
W większości przypadków UPI w Indiach oferuje osobom NRI takie same limity jak rezydentom: do 1 lakh ₹ (100 000 rupii) dziennie lub 20 transakcji, przy czym niektóre banki ustalają niższe limity. Limity płatności za edukację i ubezpieczenia mogą być wyższe.
Przelewy między osobami są bezpłatne. Większość płatności u sprzedawców również nie wiąże się dla Ciebie z żadnymi opłatami.
Od połowy października 2026 r. sprzedawcy mogą uiszczać opłatę od większych transakcji przekraczających ₹2,000, ale nie jest ona pobierana od Ciebie.
Nie ma również opłaty za przewalutowanie, ponieważ wszystkie transakcje są już rozliczane w rupiach. Zawsze sprawdzaj aktualne warunki w swoim banku.
Czy można korzystać z UPI bez konta w indyjskim banku?
Nie w przypadku pełnej wersji UPI. Standardowe UPI wymaga konta NRE lub NRO prowadzonego w rupiach, dlatego nie można dokonać płatności UPI w dolarach amerykańskich ani pobrać środków bezpośrednio z konta w amerykańskim banku.
Aby przelać dolary na swoje konto w Indiach, skorzystaj z usługi przekazów pieniężnych, takiej jak Wise, Remitly lub Xoom, albo wykonaj przelew bankowy. Wise często oferuje konkurencyjne kursy i przejrzyste opłaty.
Inne usługi mogą oferować promocje lub realizować przelewy w różnym tempie. Gdy pieniądze trafią na Twoje konto NRE lub NRO, przesyłanie ich w Indiach za pomocą UPI jest bezpłatne i natychmiastowe.
Jeśli nie masz żadnego konta w indyjskim banku, alternatywą jest UPI One World. To przedpłacony portfel w rupiach przeznaczony dla osób odwiedzających Indie oraz Hindusów mieszkających za granicą.
Po przejściu weryfikacji KYC na podstawie paszportu i wizy zasilasz portfel kartą międzynarodową lub gotówką, a następnie skanujesz kody QR UPI u sprzedawców. Portfel obsługuje wyłącznie płatności na rzecz sprzedawców, nie umożliwia przesyłania pieniędzy innym osobom i ma limity salda.
Dlaczego UPI nie działa z Twoim amerykańskim numerem telefonu?
Zwykle bank nie ma Twojego numeru w swoich danych. Najpierw go zaktualizuj. To najczęstsza przyczyna.
Jeśli kod SMS w ogóle nie dociera, prawdopodobną przyczyną są opóźnienia w dostarczaniu międzynarodowych wiadomości SMS lub blokowanie przez operatora indyjskich krótkich numerów.
Włącz obsługę międzynarodowych wiadomości SMS, spróbuj ponownie w godzinach pracy w Indiach, sprawdź folder ze spamem lub wybierz inną metodę weryfikacji, jeśli aplikacja udostępnia taką możliwość.
Niektóre banki nie obsługują jeszcze numerów zagranicznych. IDFC First i ICICI należą pod tym względem do bardziej niezawodnych, dlatego zapytaj o to w swoim banku lub rozważ przeniesienie konta.
Status konta również ma znaczenie: nieaktywne konto, wygasła weryfikacja KYC lub użycie rachunku oszczędnościowego dla rezydentów zamiast konta NRE albo NRO uniemożliwi powiązanie. Sprawdź też wersję aplikacji UPI, ponieważ Google Pay wymaga wersji indyjskiej.
Na iPhonie rejestracja czasami działa tylko przez transmisję danych komórkowych, a nie przez Wi-Fi. Wpisz też pełny numer telefonu wraz z kodem kraju, w takim samym formacie, jaki widnieje w danych banku.
Nadal masz problem? Skontaktuj się z działem obsługi klientów NRI w swoim banku. Jego pracownicy mogą sprawdzić powiązanie w systemie.
Najczęściej zadawane pytania
Czy nierezydenci indyjscy mogą korzystać z UPI, używając amerykańskiego numeru telefonu?
Tak. Jeśli Twój bank obsługuje zagraniczne numery telefonów, a Twój numer z prefiksem +1 jest zarejestrowany na rachunku NRE lub NRO, możesz użyć go do rejestracji i dokonywania płatności.
Czy można płacić dolarami amerykańskimi za pośrednictwem UPI?
Nie. UPI umożliwia przesyłanie rupii z indyjskiego konta NRE lub NRO. Najpierw zasil to konto za pośrednictwem Wise, Remitly, Xoom lub przelewu bankowego.
Czy UPI India pobiera opłaty od nierezydentów indyjskich (NRI)?
Przelewy między osobami są bezpłatne, a w przypadku standardowego korzystania nie odnotowano żadnych specjalnych opłat dla nierezydentów Indii (NRI). Potwierdź to w swoim banku.
Czy można korzystać z UPI podczas podróży do Indii?
Tak. Działa w sklepach, restauracjach i taksówkach, a także w witrynach i aplikacjach obsługujących UPI — bez konieczności ponownej rejestracji. Wystarczy połączenie z internetem, które zapewnia karta eSIM GigSky India.
Wypróbuj GigSky za darmo
Podsumowanie: jak uzyskać dostęp do UPI z USA
- Punktem wyjścia jest konto NRE lub NRO w banku obsługującym zagraniczne numery telefonów.
- Zarejestruj swój numer z prefiksem +1 w banku, zanim otworzysz jakąkolwiek aplikację.
- PhonePe, Google Pay (wersja indyjska), BHIM i Paytm — wszystkie te aplikacje działają, w zależności od banku.
- Wiadomość SMS jest wymagana podczas konfiguracji oraz przy sporadycznych operacjach wymagających wysokiego poziomu bezpieczeństwa, ale nie przy każdej płatności.
- UPI obsługuje wyłącznie rupie, dlatego najpierw zasil swoje konto w Indiach za pomocą usługi przekazów pieniężnych.
- Skonfiguruj wszystko przed wylotem, a następnie zainstaluj kartę eSIM GigSky India, aby telefon miał dostęp do sieci od razu po wylądowaniu.