

Come ottenere UPI dagli Stati Uniti senza una SIM indiana
Non ti serve una SIM indiana per usare UPI dagli Stati Uniti. Ecco come gli NRI possono registrare un numero con prefisso +1, collegare un conto NRE o NRO e iniziare a inviare rupie in India.
Puoi accedere a UPI India dagli Stati Uniti senza una SIM indiana. Devi avere un conto NRE o NRO presso una banca aderente e il tuo numero statunitense (+1) deve essere registrato sul conto.
Aggiungi un'app che supporti i numeri internazionali e completa l'intera configurazione dal telefono, prima ancora di prendere un volo.
Se l'India è nella tua lista di destinazioni, una eSIM per l'India ti mantiene connesso fin dal momento dell'atterraggio.
Di cosa hai bisogno prima di iniziare?
Ti servono un conto NRE o NRO attivo, una banca che supporti i numeri internazionali e presso la quale sia registrato il tuo numero con prefisso +1, un'app compatibile e un piano telefonico in grado di ricevere SMS internazionali.
| Requisito | Cosa significa |
|---|---|
| Conto NRE o NRO | Attivo, con verifica KYC completata. Un conto di risparmio per residenti non è idoneo. |
| Una banca che supporta numeri internazionali | IDFC First, ICICI, HDFC, Axis e Federal sono tra le banche che lo consentono, ma verifica con la tua. |
| Il tuo numero +1 sull'account | Impostalo come contatto principale tramite l'home banking, l'app della banca, l'e-mail o il servizio di assistenza per i clienti NRI. |
| Un'app di supporto | PhonePe, Google Pay (versione indiana), BHIM o Paytm, a seconda della tua banca. |
| SMS internazionali con il tuo piano USA | Necessario per il codice di verifica durante la configurazione. |
NPCI ha aperto la registrazione a UPI India ai numeri internazionali di 12 Paesi, tra cui gli Stati Uniti.
Gli altri sono Regno Unito, Canada, Australia, Singapore, Emirati Arabi Uniti, Arabia Saudita, Qatar, Oman, Hong Kong, Francia e Malaysia. La disponibilità varia ancora a seconda della banca e dell'app.
La documentazione riguarda il conto, non UPI. Per aprire un conto NRE o NRO servono il passaporto, un documento che attesti lo status di NRI o l'indirizzo all'estero e il PAN o il Modulo 60. Alcune banche richiedono anche Aadhaar oppure il visto e una prova di residenza. Per UPI, nella maggior parte dei casi sono sufficienti il numero internazionale registrato e i dati della carta di debito, quindi non è necessario fornire nuovamente Aadhaar.
Come si configura UPI dagli Stati Uniti, passo dopo passo?
Puoi completare l'intera configurazione da remoto, senza recarti in India, purché la tua banca disponga già dei dati relativi alla verifica KYC.
- Verifica che il tuo conto NRE o NRO sia attivo e che la tua banca supporti i numeri internazionali per UPI.
- Chiedi alla tua banca di registrare il tuo numero statunitense (+1) come contatto principale associato al conto.
- Scarica un'app UPI compatibile con i numeri internazionali.
- Apri l'app e inserisci il tuo numero completo con il prefisso internazionale +1.
- Inserisci il codice SMS che l'app invia a quel numero.
- Seleziona il tuo conto NRE o NRO quando l'app lo rileva.
- Imposta il PIN UPI, solitamente utilizzando i dati della tua carta di debito.
- Crea il tuo ID UPI.
- Invia un piccolo pagamento di prova.
È al passaggio 2 che la maggior parte delle configurazioni non va a buon fine. Se lo salti, l'app non riuscirà a trovare il tuo conto. Inoltre, per un ID UPI appena creato, aspettati un limite più basso: circa ₹5.000 per le prime 24 ore su Android e per le prime 72 ore su iOS.
Quali app UPI funzionano con un numero statunitense?
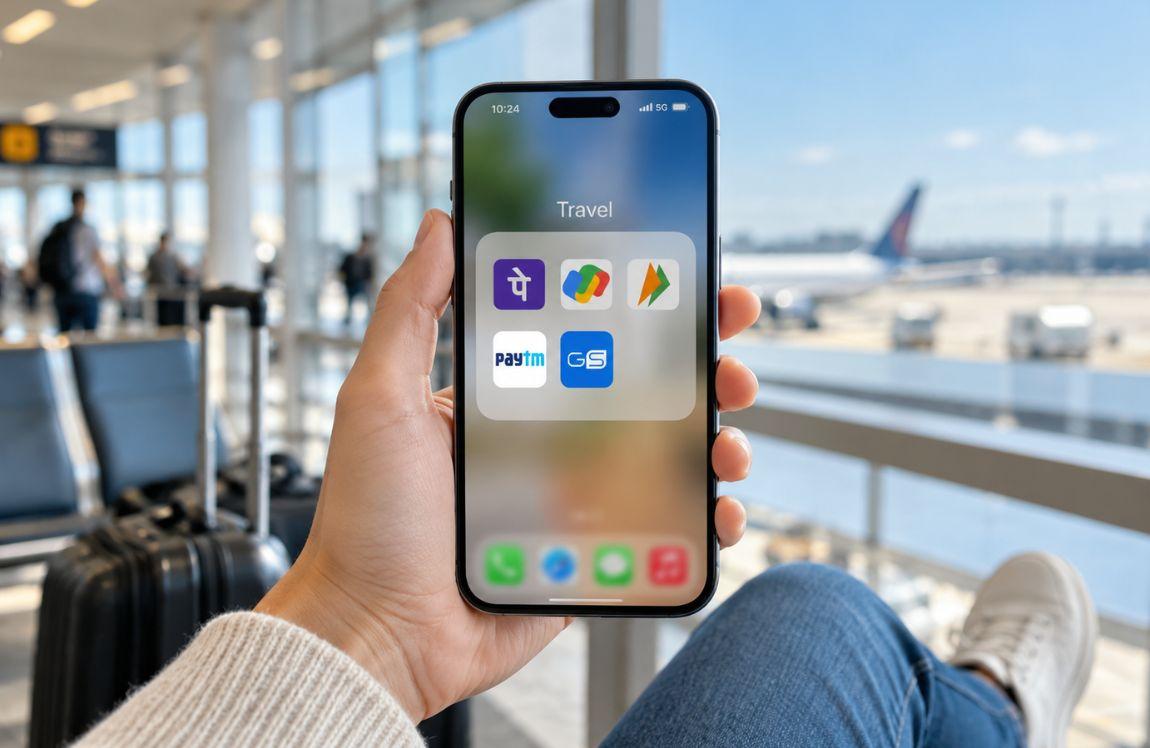
PhonePe, Google Pay, BHIM e Paytm funzionano tutti con un numero statunitense, a condizione che la tua banca supporti i numeri internazionali e che il tuo numero con prefisso +1 sia registrato sul conto.
PhonePe tende a essere l’opzione più semplice per gli indiani non residenti. Anche Google Pay funziona, anche se di solito è necessaria la versione indiana.
BHIM è l'app ufficiale di NPCI e supporta i numeri internazionali per impostazione predefinita. Paytm funziona con alcune banche, tra cui IDFC First e ICICI. Anche l'app della propria banca, come ICICI iMobile o l'app IDFC First, è un'ottima soluzione.
Prima di scaricare qualsiasi cosa, verifica con la tua banca. Il supporto varia da una banca e da un'app all'altra.
Hai bisogno di un SMS ogni volta che effettui un pagamento?
No. Gli SMS sono importanti soprattutto durante la configurazione, quando l'app invia un codice di verifica per confermare che il numero sia tuo e attivo su quel telefono. In questo modo, il numero e il dispositivo vengono associati al tuo profilo UPI.
Successivamente, ogni pagamento UPI viene autorizzato tramite il PIN UPI, l'impronta digitale, il riconoscimento facciale o una conferma nell'app.
Per alcune operazioni è ancora necessario un SMS: reimpostare il PIN UPI, passare a un nuovo telefono o reinstallare l’app, collegare un altro conto bancario ed effettuare determinate transazioni di importo elevato o ad alto rischio, a seconda delle regole della propria banca.
Nel 2026, NPCI ha inoltre iniziato a riconoscere più ampiamente la verifica silenziosa del numero di cellulare, riducendo ulteriormente la dipendenza dagli SMS.
Rimane comunque il metodo di riserva per molte app e banche, quindi assicurati che il numero registrato possa ricevere SMS.
Quando dovresti configurarlo prima di un viaggio in India?
Prima del volo. Per registrarti è necessario quel codice SMS e, una volta completata la procedura, UPI India non ti chiederà di registrarti di nuovo quando atterri.
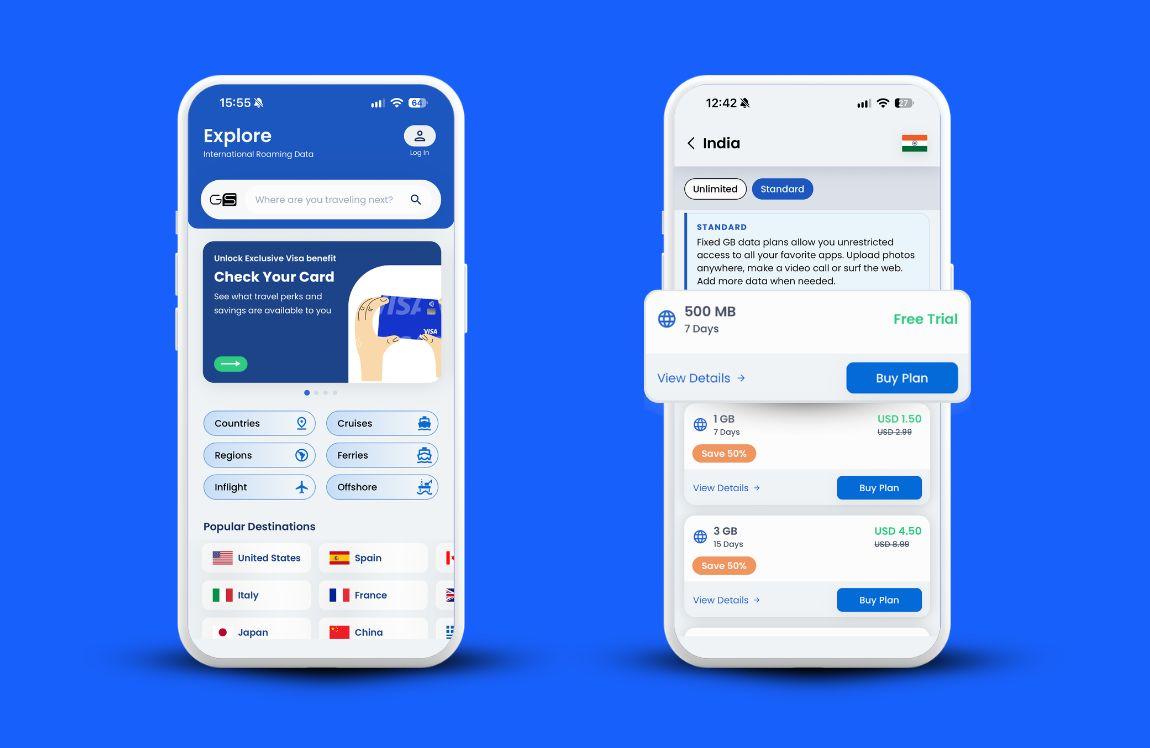
Una eSIM per l’India ti garantisce la connessione. Installala dall’app GigSky prima di partire: si connetterà automaticamente al tuo arrivo, senza bisogno di attivazione manuale né di acquistare una SIM indiana.
La tua SIM statunitense rimane nel telefono, mantenendo attivo anche il numero associato al tuo profilo UPI.
Il tuo telefono deve supportare l’eSIM e gli SMS di verifica continueranno ad arrivare al tuo numero statunitense, quindi lascia attivi gli SMS internazionali.
Ogni pagamento UPI presso un posteggio di taxi, un ristorante o un negozio richiede una connessione dati sul telefono, ed è proprio a questo che serve l’eSIM.
Scansiona il codice QR e conferma con il tuo PIN, proprio come farebbe qualsiasi residente. Funziona anche sui siti web e nelle app che accettano UPI.
Cosa puoi fare con UPI una volta configurato?
UPI ti consente di inviare rupie istantaneamente e a qualsiasi ora a qualunque ID UPI, numero di cellulare collegato a UPI o conto bancario in India. Soldi ai genitori, affitto, rette scolastiche, bollette: puoi gestire tutto dal tuo telefono.
Il denaro viene trasferito esclusivamente in rupie, attingendo al saldo del tuo conto NRE o NRO. Sono consentiti i trasferimenti da NRE a NRE, da NRE a NRO e da entrambi i tipi di conto verso un conto residente. I trasferimenti da NRO a NRE non sono consentiti. Non puoi inviare valuta estera né prelevare fondi da un conto statunitense.
Nella maggior parte dei casi, UPI India applica agli NRI gli stessi limiti previsti per i residenti: fino a ₹1 lakh (100.000 rupie) al giorno o 20 transazioni, anche se alcune banche impongono limiti inferiori. Per i pagamenti relativi all'istruzione e alle assicurazioni, i limiti possono essere più elevati.
I trasferimenti da persona a persona sono gratuiti. Anche la maggior parte dei pagamenti agli esercenti non comporta costi per te.
Da metà ottobre 2026, gli esercenti potrebbero pagare una commissione sulle transazioni di importo superiore a ₹2.000, che tuttavia non verrà addebitata a te.
Non sono previste neanche commissioni sul cambio, poiché tutti gli importi sono già espressi in rupie. Verifica sempre le condizioni aggiornate con la tua banca.
È possibile utilizzare UPI senza un conto bancario indiano?
Non per l’UPI completo. L’UPI standard richiede un conto NRE o NRO in rupie, quindi non puoi effettuare un pagamento UPI in dollari statunitensi né prelevare denaro direttamente da un conto bancario statunitense.
Per trasferire dollari sul tuo conto indiano, usa un servizio di rimesse come Wise, Remitly o Xoom, oppure effettua un bonifico bancario internazionale. Wise offre spesso tassi competitivi e commissioni trasparenti.
Altri servizi potrebbero offrire promozioni o trasferire il denaro con tempistiche diverse. Una volta che il denaro arriva sul tuo conto NRE o NRO, puoi trasferirlo in tutta l'India tramite UPI gratuitamente e all'istante.
Se non si dispone di alcun conto bancario indiano, UPI One World è l’alternativa. È un portafoglio prepagato in rupie destinato ai visitatori e agli indiani non residenti (NRI).
Dopo aver completato la verifica KYC con passaporto e visto, puoi ricaricarlo con una carta internazionale o in contanti, quindi scansionare i codici QR UPI presso gli esercenti. Consente solo di effettuare pagamenti agli esercenti, non di inviare denaro ad altre persone, e prevede limiti sul saldo.
Perché UPI non funziona con il tuo numero statunitense?
Di solito la banca non ha il tuo numero registrato. Aggiornalo prima di tutto: è la causa più frequente.
Se il codice SMS non arriva, le cause più probabili sono i ritardi nell'invio internazionale degli SMS o il blocco, da parte dell'operatore, dei numeri brevi indiani.
Attiva gli SMS internazionali, prova durante l'orario lavorativo in India, controlla la cartella spam oppure scegli un altro metodo di verifica, se l'app ne offre uno.
Alcune banche non hanno ancora abilitato i numeri internazionali. IDFC First e ICICI sono tra le più affidabili, quindi chiedi informazioni alla tua banca o valuta la possibilità di trasferire il tuo conto.
Anche lo stato del conto è importante: un conto inattivo, una verifica KYC scaduta o l’utilizzo di un conto di risparmio per residenti al posto di un conto NRE o NRO impediranno il collegamento. Controlla anche la versione dell’app UPI, poiché Google Pay richiede quella indiana.
Su iPhone, a volte la registrazione funziona solo tramite la rete dati mobile anziché il Wi-Fi. Inserisci inoltre il numero completo, comprensivo di prefisso internazionale, nello stesso formato registrato presso la tua banca.
Hai ancora problemi? Contatta l’ufficio NRI della tua banca. Potrà verificare il collegamento nei sistemi interni.
Domande frequenti
Gli NRI possono utilizzare UPI con un numero statunitense?
Sì. Se la tua banca supporta i numeri internazionali e il tuo numero con prefisso +1 è registrato sul tuo conto NRE o NRO, puoi usarlo per registrarti ed effettuare pagamenti.
È possibile pagare in dollari statunitensi tramite UPI?
No. UPI trasferisce rupie da un conto indiano NRE o NRO. Prima, versa fondi su quel conto tramite Wise, Remitly, Xoom o un bonifico bancario.
UPI India addebita una commissione agli NRI?
I trasferimenti da persona a persona sono gratuiti e, per l'uso standard, non risultano commissioni specifiche per gli NRI. Verifica con la tua banca.
È possibile utilizzare UPI durante un viaggio in India?
Sì. Funziona nei negozi, nei ristoranti, sui taxi e sui siti web e nelle app che accettano UPI, senza bisogno di registrarsi nuovamente. Ti basta una connessione dati, che puoi ottenere con una eSIM GigSky per l'India.
Prova GigSky gratis
Riepilogo: come ottenere UPI dagli Stati Uniti
- Il punto di partenza è un conto NRE o NRO presso una banca che supporta i numeri di telefono internazionali.
- Registra il tuo numero con prefisso +1 presso la banca prima di aprire qualsiasi app.
- PhonePe, Google Pay (versione indiana), BHIM e Paytm funzionano tutti, a seconda della banca.
- Gli SMS sono necessari durante la configurazione e, occasionalmente, per operazioni ad alta sicurezza, non per ogni pagamento.
- UPI trasferisce solo rupie, quindi prima ricarica il tuo conto indiano tramite un servizio di rimessa di denaro.
- Configura tutto prima del volo, poi installa una eSIM GigSky per l'India, così il tuo telefono sarà connesso non appena atterri.