

Comment obtenir l’UPI depuis les États-Unis sans carte SIM indienne
Vous n’avez pas besoin d’une carte SIM indienne pour utiliser l’UPI depuis les États-Unis.
 by Amira Bula
Vous pouvez accéder à UPI India depuis les États-Unis sans carte SIM indienne. Vous devez disposer d’un compte NRE ou NRO auprès d’une banque participante, auquel votre numéro américain (+1) doit être associé.
Ajoutez une application compatible avec les numéros internationaux et effectuez toute la configuration depuis votre téléphone, avant même de prendre l’avion.
Si l’Inde figure parmi vos prochaines destinations, une eSIM pour l’Inde vous permet de rester connecté dès votre arrivée.
De quoi avez-vous besoin avant de commencer ?
Vous devez disposer d’un compte NRE ou NRO actif, d’une banque acceptant les numéros internationaux, avoir enregistré votre numéro en +1 auprès de cette banque, utiliser une application compatible et souscrire à un forfait téléphonique permettant de recevoir des SMS internationaux.
| Exigence | Ce que cela signifie |
|---|---|
| Compte NRE ou NRO | Actif, avec vérification KYC terminée. Un compte d’épargne pour résidents ne conviendra pas. |
| Une banque qui accepte les numéros internationaux | IDFC First, ICICI, HDFC, Axis et Federal font partie des banques qui le proposent, mais renseignez-vous auprès de la vôtre. |
| Votre numéro +1 sur le compte | Définissez cette personne comme contact principal via les services bancaires en ligne, l’application de la banque, par e-mail ou en appelant son service d’assistance aux NRI. |
| Une application complémentaire | PhonePe, Google Pay (version indienne), BHIM ou Paytm, selon votre banque. |
| SMS internationaux avec votre forfait américain | Nécessaire pour recevoir le code de vérification lors de la configuration. |
La NPCI a ouvert l’inscription à UPI India aux numéros internationaux de 12 pays, dont les États-Unis.
Les autres pays sont le Royaume-Uni, le Canada, l’Australie, Singapour, les Émirats arabes unis, l’Arabie saoudite, le Qatar, Oman, Hong Kong, la France et la Malaisie. Le déploiement varie encore selon les banques et les applications.
Les formalités administratives concernent le compte, et non l’UPI. Pour ouvrir un compte NRE ou NRO, vous devez fournir votre passeport, un justificatif de votre statut de NRI ou de votre adresse à l’étranger, ainsi qu’un numéro PAN ou le formulaire 60. Certaines banques demandent également un numéro Aadhaar ou un visa et un justificatif de résidence. Pour l’UPI lui-même, votre numéro international enregistré et les informations de votre carte de débit suffisent dans la plupart des cas ; aucun Aadhaar supplémentaire n’est donc nécessaire.
Comment configurer UPI depuis les États-Unis, étape par étape ?
Vous pouvez effectuer l’intégralité de la configuration à distance, sans vous rendre en Inde, à condition que votre banque dispose déjà de vos informations KYC.
- Vérifiez que votre compte NRE ou NRO est actif et que votre banque prend en charge les numéros internationaux pour l’UPI.
- Demandez à votre banque d’enregistrer votre numéro américain (+1) comme numéro de contact principal associé au compte.
- Téléchargez une application UPI compatible avec les numéros internationaux.
- Ouvrez l’application et saisissez votre numéro complet avec l’indicatif pays +1.
- Saisissez le code reçu par SMS au numéro indiqué.
- Sélectionnez votre compte NRE ou NRO lorsque l’application le détecte.
- Définissez votre code PIN UPI, généralement à l’aide des informations de votre carte de débit.
- Créez votre identifiant UPI.
- Envoyez un petit paiement test.
C’est à l’étape 2 que la plupart des configurations échouent. Si vous la sautez, l’application ne pourra pas trouver votre compte. Attendez-vous également à une limite plus basse pour un tout nouvel identifiant UPI, d’environ 5 000 ₹ pendant les premières 24 heures sur Android et 72 heures sur iOS.
Quelles applications UPI fonctionnent avec un numéro américain ?
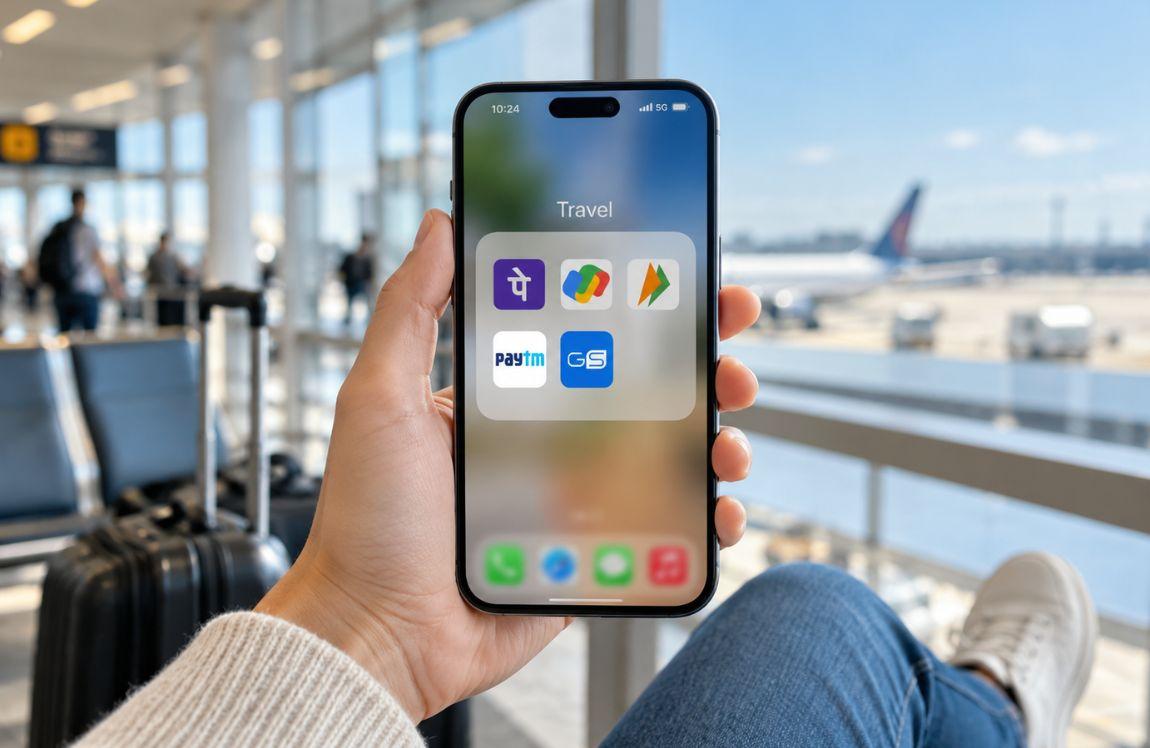
PhonePe, Google Pay, BHIM et Paytm fonctionnent tous avec un numéro américain, à condition que votre banque accepte les numéros internationaux et que votre numéro en +1 soit enregistré sur le compte.
PhonePe est généralement l’option la plus simple pour les Indiens non-résidents. Google Pay fonctionne également, mais vous aurez généralement besoin de la version indienne.
BHIM est l’application officielle de la NPCI et prend en charge par défaut les numéros internationaux. Paytm fonctionne avec certaines banques, notamment IDFC First et ICICI. L’application de votre banque, comme ICICI iMobile ou celle d’IDFC First, constitue également une solution fiable.
Renseignez-vous auprès de votre banque avant de télécharger quoi que ce soit. La prise en charge varie selon les banques et les applications.
Avez-vous besoin d’un SMS à chaque paiement ?
Non. Les SMS sont surtout importants lors de la configuration, lorsque l’application envoie un code de vérification pour confirmer que le numéro vous appartient et qu’il est actif sur ce téléphone. Cela permet d’associer votre numéro et votre appareil à votre profil UPI.
Ensuite, chaque paiement UPI est validé à l’aide de votre code PIN UPI, de votre empreinte digitale, de la reconnaissance faciale ou d’une confirmation dans l’application.
Certaines opérations nécessitent toujours l’envoi d’un SMS : réinitialiser votre code PIN UPI, changer de téléphone ou réinstaller l’application, associer un autre compte bancaire, ainsi qu’effectuer certaines transactions importantes ou à haut risque, selon les règles de votre banque.
En 2026, la NPCI reconnaît également plus largement la vérification mobile silencieuse, ce qui réduit encore davantage la dépendance aux SMS.
Cela reste toutefois la solution de secours pour de nombreuses applications et banques. Veillez donc à ce que le numéro que vous avez enregistré puisse recevoir des SMS.
Quand faut-il le configurer avant un voyage en Inde ?
Avant votre vol. L’inscription nécessite ce code reçu par SMS. Une fois celle-ci terminée, UPI India ne vous demandera pas de vous inscrire à nouveau à votre arrivée.
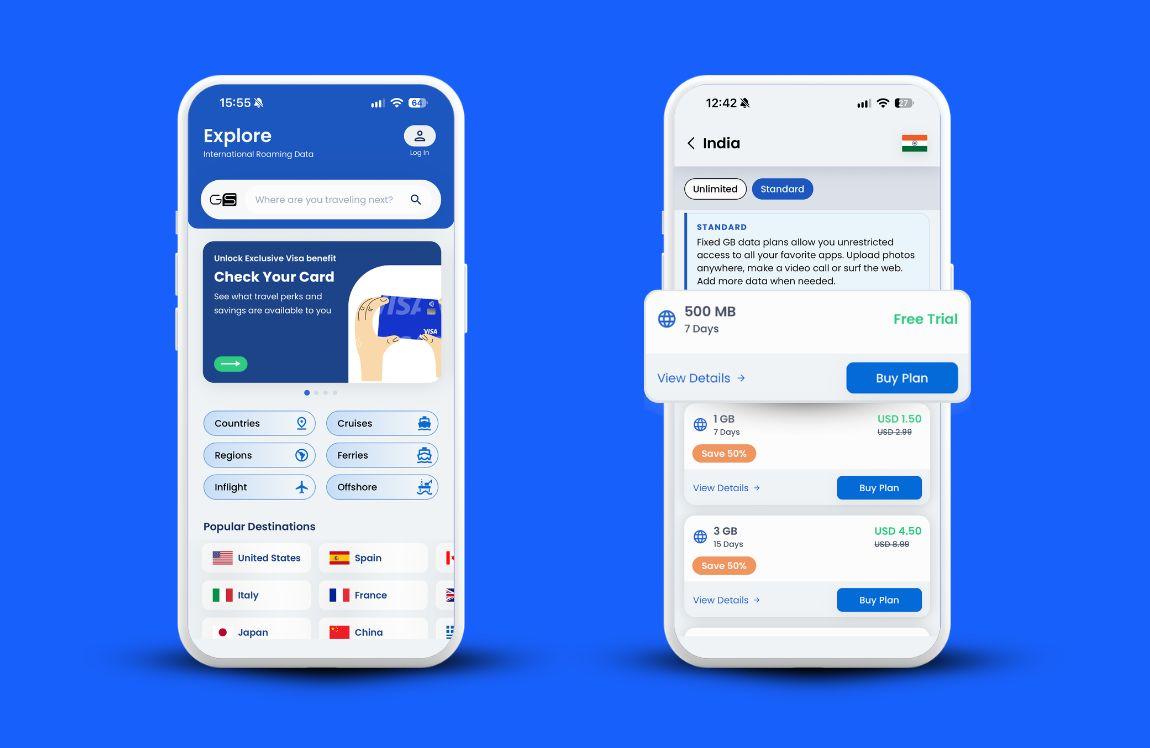
Une eSIM pour l’Inde vous permet de rester connecté. Installez-la depuis l’application GigSky avant votre départ : elle se connectera automatiquement à votre arrivée, sans activation manuelle ni carte SIM indienne à acheter.
Votre carte SIM américaine reste dans le téléphone, ce qui permet au numéro associé à votre profil UPI de rester actif en parallèle.
Votre téléphone doit prendre en charge l’eSIM, et les SMS de vérification continueront d’être envoyés à votre numéro américain. Veillez donc à laisser les SMS internationaux activés.
Chaque paiement UPI effectué à une station de taxis, dans un restaurant ou dans un magasin nécessite une connexion Internet sur votre téléphone, et c’est précisément à cela que sert l’eSIM.
Scannez le code QR et confirmez avec votre code PIN, comme n’importe quel résident. Les sites web et les applications qui acceptent l’UPI fonctionnent également.
Que pouvez-vous faire avec UPI une fois le service configuré ?
UPI vous permet d’envoyer instantanément des roupies, à toute heure, vers n’importe quel identifiant UPI, numéro de téléphone mobile associé à UPI ou compte bancaire en Inde. De l’argent à vos parents, le loyer, les frais de scolarité, une facture d’électricité ou d’eau : tout se fait depuis votre téléphone.
Les fonds sont transférés uniquement en roupies, depuis le solde de votre compte NRE ou NRO. Les transferts de NRE à NRE, de NRE à NRO, ainsi que de l’un ou l’autre de ces comptes vers un compte de résident sont autorisés. Les transferts de NRO à NRE ne le sont pas. Vous ne pouvez ni envoyer de devises étrangères ni prélever des fonds sur un compte américain.
Dans la plupart des cas, UPI India applique aux NRI les mêmes plafonds qu’aux résidents : jusqu’à 1 lakh ₹ (100 000 roupies) par jour ou 20 transactions, certaines banques fixant des limites plus basses. Les paiements liés à l’éducation et aux assurances peuvent bénéficier de plafonds plus élevés.
Les transferts entre particuliers sont gratuits. La plupart des paiements auprès des commerçants le sont également pour vous.
À partir de la mi-octobre 2026, les commerçants pourront avoir à payer des frais sur les transactions importantes de plus de 2 000 ₹, mais ces frais ne vous seront pas facturés.
Il n’y a pas non plus de frais de change, puisque tout est déjà libellé en roupies. Vérifiez toujours les conditions en vigueur auprès de votre banque.
Peut-on utiliser UPI sans compte bancaire indien ?
Pas pour bénéficier de toutes les fonctionnalités d’UPI. Le service UPI standard nécessite un compte NRE ou NRO libellé en roupies. Vous ne pouvez donc pas effectuer de paiement UPI en dollars américains ni prélever directement de l’argent sur un compte bancaire américain.
Pour transférer des dollars sur votre compte indien, utilisez un service de transfert d’argent comme Wise, Remitly ou Xoom, ou effectuez un virement bancaire international. Wise propose souvent des taux compétitifs et affiche ses frais en toute transparence.
D’autres services peuvent proposer des promotions ou transférer l’argent à des vitesses différentes. Une fois l’argent crédité sur votre compte NRE ou NRO, vous pouvez le transférer partout en Inde gratuitement et instantanément avec UPI.
Si vous ne disposez d’aucun compte bancaire indien, UPI One World constitue une solution de repli. Il s’agit d’un portefeuille prépayé en roupies destiné aux visiteurs et aux Indiens non-résidents (NRI).
Vous l’approvisionnez avec une carte internationale ou en espèces après vérification de votre passeport et de votre visa, puis vous scannez les codes QR UPI chez les commerçants. Il permet uniquement de régler des commerçants, pas d’envoyer de l’argent à des particuliers, et le solde est plafonné.
Pourquoi UPI ne fonctionne-t-il pas avec votre numéro américain ?
En général, la banque n’a pas votre numéro dans ses dossiers. Commencez par le mettre à jour. C’est la cause la plus fréquente.
Si le code SMS n’arrive jamais, cela est probablement dû à des retards dans l’acheminement des SMS internationaux ou au blocage des numéros courts indiens par l’opérateur.
Activez les SMS internationaux, réessayez pendant les heures ouvrables en Inde, vérifiez votre dossier de courriers indésirables ou choisissez une autre méthode de vérification si l’application vous en propose une.
Certaines banques n’acceptent pas encore les numéros internationaux. IDFC First et ICICI figurent parmi les plus fiables ; renseignez-vous donc auprès de votre banque ou envisagez de transférer votre compte.
Le statut du compte a également son importance : un compte inactif, une procédure KYC arrivée à expiration ou l’utilisation d’un compte d’épargne de résident à la place d’un compte NRE ou NRO empêcheront tous l’association. Vérifiez également la version de l’application UPI, car Google Pay nécessite la version indienne.
Sur un iPhone, l’inscription ne fonctionne parfois que via les données mobiles, et non en Wi-Fi. Saisissez également votre numéro complet, avec l’indicatif du pays, dans le même format que celui enregistré auprès de votre banque.
Toujours bloqué ? Contactez le service NRI de votre banque. Il pourra vérifier la liaison dans le système.
FAQ
Les NRI peuvent-ils utiliser l’UPI avec un numéro américain ?
Oui. Si votre banque prend en charge les numéros internationaux et que votre numéro en +1 est associé à votre compte NRE ou NRO, vous pouvez vous inscrire et effectuer des paiements avec ce numéro.
Peut-on payer en dollars américains via UPI ?
Non. UPI permet de transférer des roupies depuis un compte indien NRE ou NRO. Approvisionnez d’abord ce compte avec Wise, Remitly, Xoom ou par virement bancaire.
UPI India facture-t-il des frais aux NRI ?
Les transferts entre particuliers sont gratuits et aucuns frais spécifiques aux NRI n’ont été signalés pour une utilisation standard. Vérifiez auprès de votre banque.
Peut-on utiliser l’UPI lors d’un voyage en Inde ?
Oui. Vous pouvez l’utiliser dans les magasins, les restaurants et les taxis, ainsi que sur les sites web et les applications qui acceptent l’UPI, sans avoir à vous réinscrire. Il vous suffit d’une connexion de données, et une eSIM GigSky pour l’Inde vous permet d’en bénéficier.
Essayez GigSky gratuitement
Récapitulatif : comment obtenir UPI depuis les États-Unis
- Un compte NRE ou NRO auprès d’une banque prenant en charge les numéros internationaux constitue le point de départ.
- Enregistrez votre numéro en +1 auprès de la banque avant d’ouvrir une application.
- PhonePe, Google Pay (version indienne), BHIM et Paytm fonctionnent tous, selon votre banque.
- Un SMS est nécessaire lors de la configuration et, occasionnellement, pour les opérations hautement sécurisées, mais pas pour chaque paiement.
- UPI ne permet de transférer que des roupies. Vous devez donc d’abord approvisionner votre compte indien à l’aide d’un service de transfert d’argent.
- Configurez tout avant votre vol, puis installez une eSIM GigSky pour l’Inde afin que votre téléphone soit connecté dès votre arrivée.